«Монополия»: 30 млрд долга и крах логистического гиганта
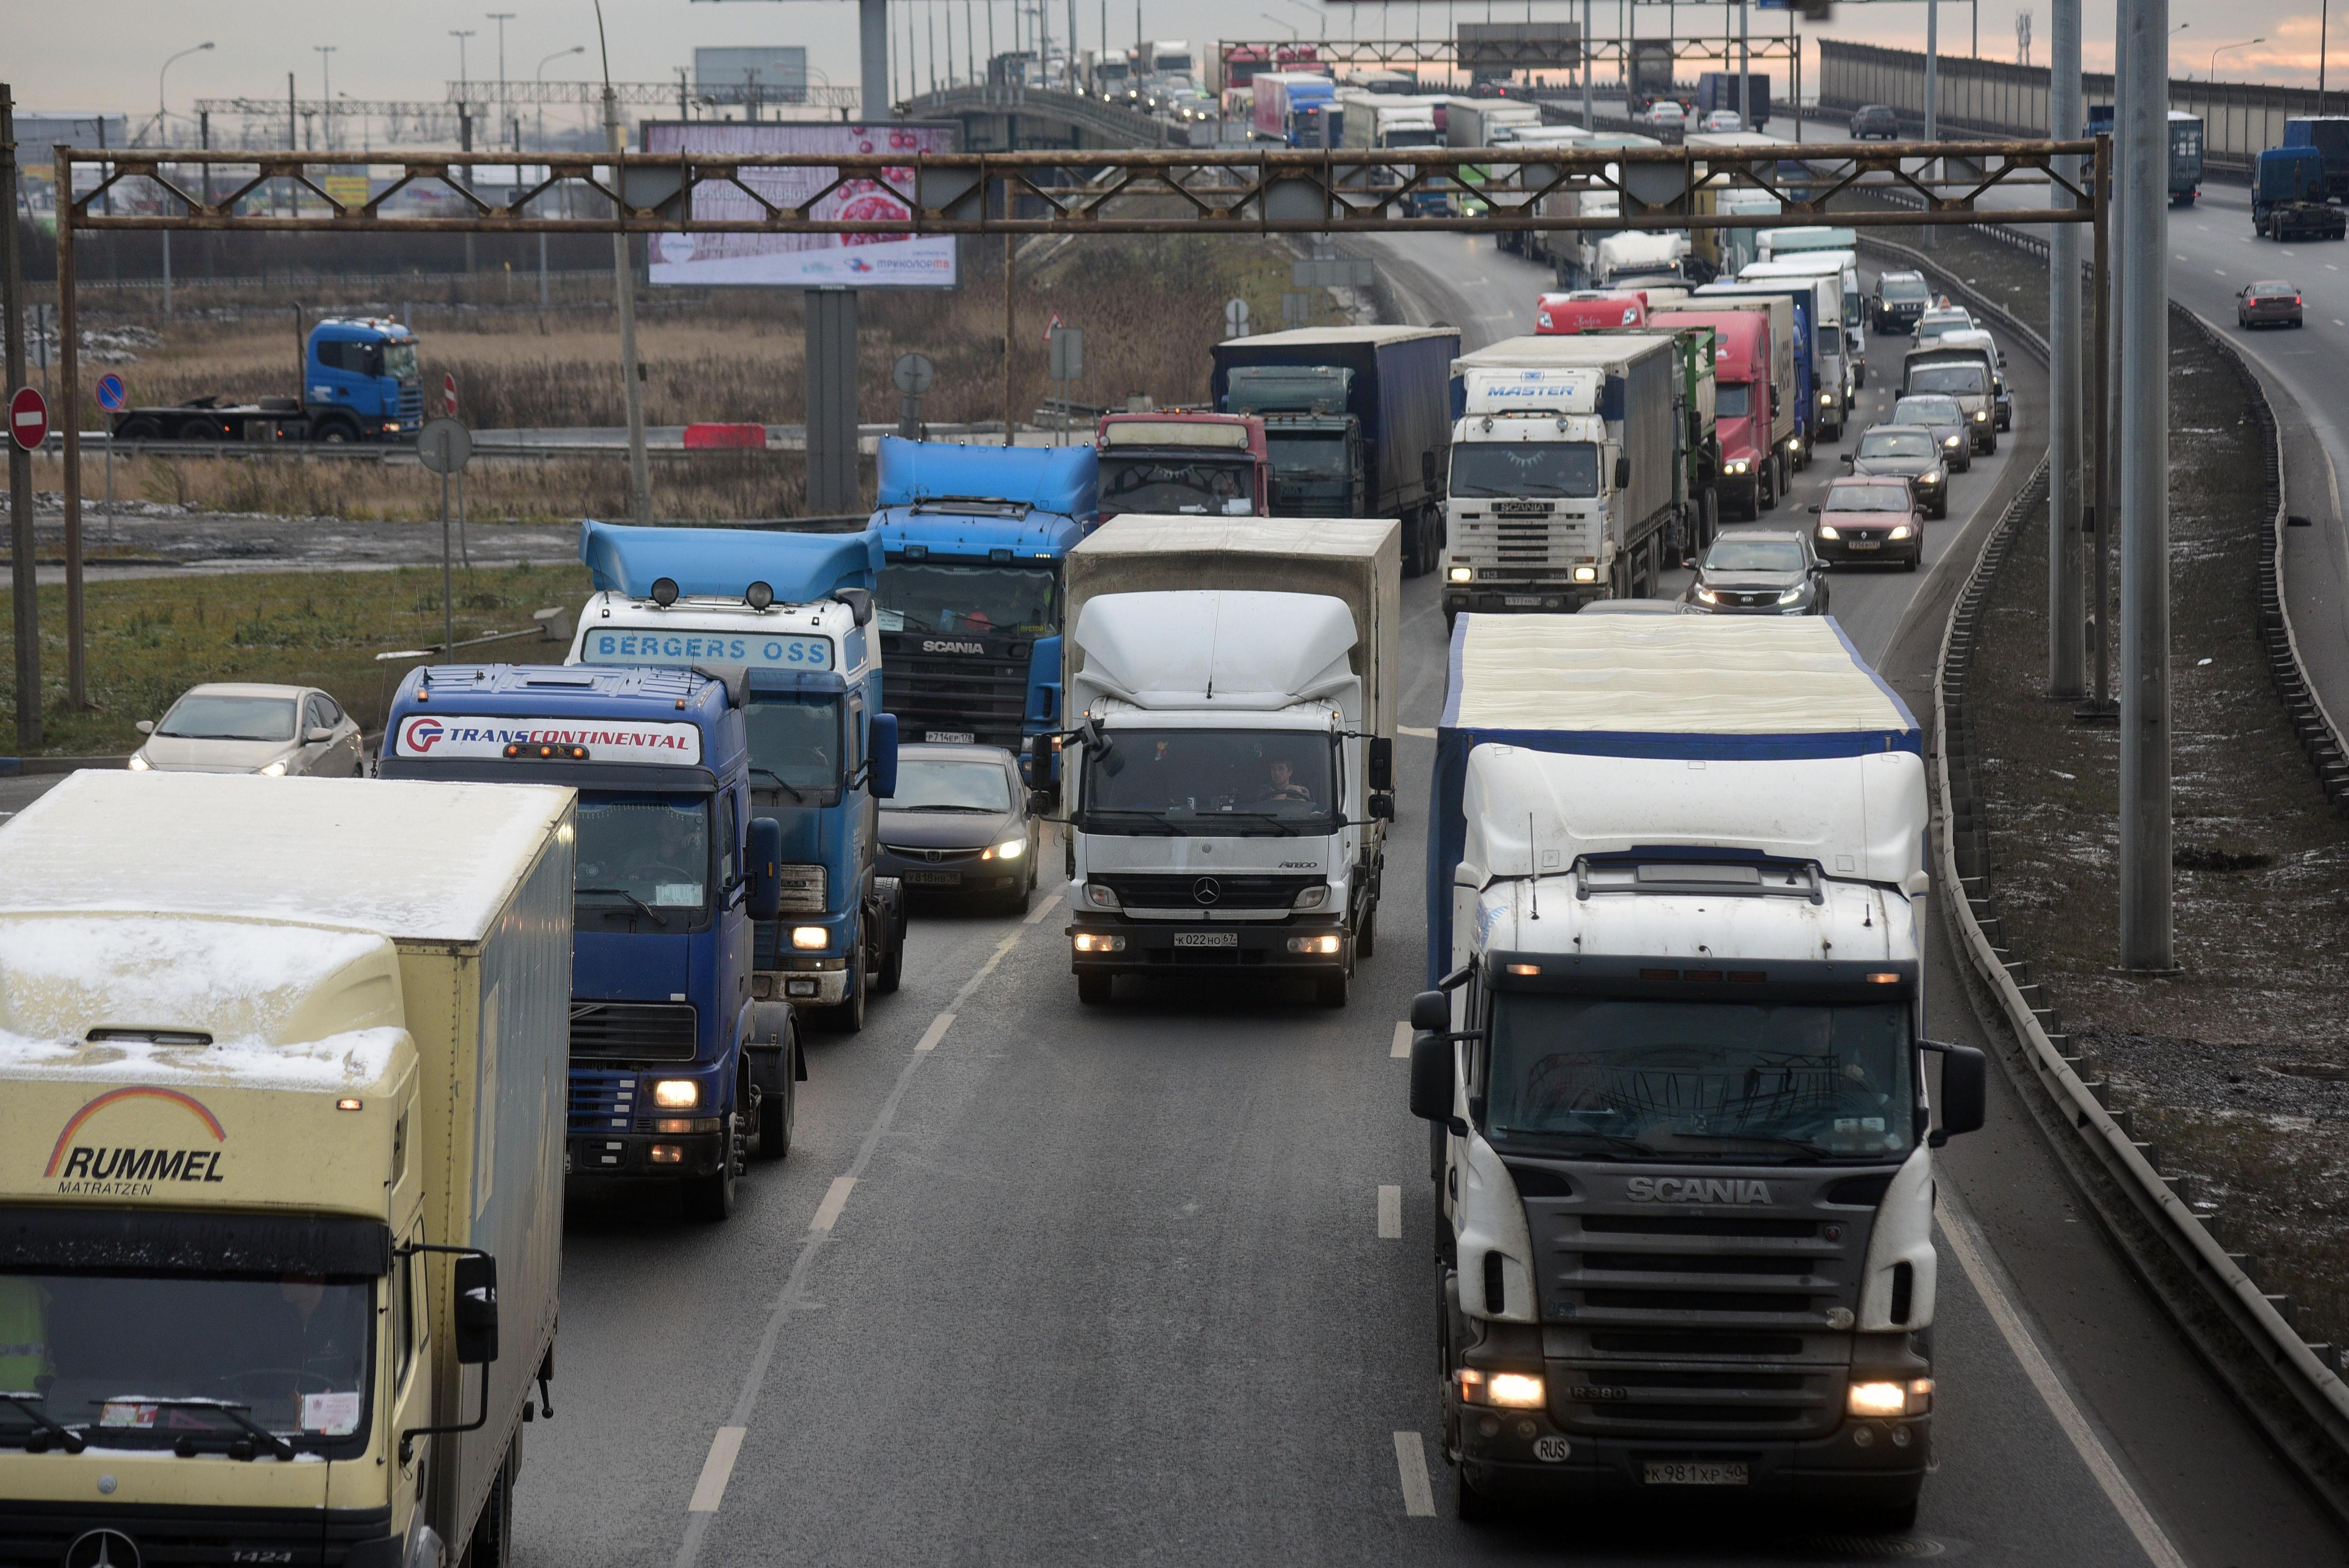
Петербургский перевозчик «Монополия» лишился доступа к счетам в шести банках, а его ключевые «дочки» подали заявления о банкротстве. Общий долг группы приблизился к 30 млрд рублей.
6 ноября, 2026, 07:11 6

Источник:
Петербургская транспортно-логистическая группа «Монополия», входившая в число лидеров автоперевозок, столкнулась с блокировкой счетов. Как следует из данных СПАРК на 5 ноября, ФНС приостановила операции в шести банках: ББР Банк, Альфа-Банк, Райффайзенбанк, Сбербанк, Т-Банк и Росбанк (филиал Северо-Запад). Причина у всех решений одна — неуплата налогов, сборов, пени или штрафов. Пять из них вынесены 2 ноября, еще одно — 14 сентября.
Дело о несостоятельности компании возбудили 2 июня. Теперь кредиторам предстоит отстаивать свои средства в рамках арбитражного процесса.
По итогам 2024 года выручка «Монополии» составляла 60,2 млрд рублей — около трети всего российского рынка цифровых автогрузоперевозок. Компания владела парком из 1 094 машин, работала с 5,5 тыс. активных перевозчиков и 1,6 тыс. клиентов-грузоотправителей.
Финансовые показатели
Отчетность АО «Монополия» за первое полугодие 2026 года по российским стандартам фиксирует убыток в 994 млн рублей. Выручка за шесть месяцев сократилась с 407 млн до 305 млн рублей. Накопленный убыток превысил 16,16 млрд: 2025 год компания завершила с чистым убытком 15,159 млрд. Балансовая стоимость активов упала до 128,9 млн рублей.
При банкротстве вопрос о субсидиарной ответственности может коснуться контролирующих должника лиц. Крупнейшие акционеры АО «Монополия» — Екатерина Михайлова (23,71% акций), Илья Дмитриев (23,71%) и АО «Сталкер» (32,78%).
Каскад дефолтов начался 4 декабря 2025 года: компания не погасила номинал по облигациям серии 001P-02. В январе 2026 года она допустила дефолт по выпуску серии 001P-03, не вернув инвесторам 3 млрд рублей. Весной дефолты затронули купонные выплаты по остальным выпускам. Компания покинула фондовый рынок, а в мае руководство подало в суд заявление о собственном банкротстве.
Банкротство охватило группу
Отчетность по МСФО от 31 августа компания сопроводила оговоркой: она «не была подготовлена на основе допущения о непрерывности деятельности». Иными словами, руководство не уверено, что группа проживет следующие 12 месяцев.
Летом 2026 года заявления о собственном банкротстве подали все ключевые компании группы, включая екатеринбургского перевозчика АО «Лорри» и петербургского разработчика ПО ООО «Фортис». В двух «дочках» уже введено наблюдение: в ООО «Монополия» с 22 октября, в ООО «Монополия.Онлайн» с 23 октября. По ПАО «Глобалтрак Менеджмент» Арбитражный суд Санкт-Петербурга и Ленинградской области планирует заседание 18 ноября.
Проекты аренды фур ООО «МФС» и холдинг ООО «Монополия Инвестмент» в августе 2026 года официально уведомили о намерении обанкротиться. У последнего производство по делу о несостоятельности возбуждено 15 октября.
Причины кризиса
Руководство объясняет кризис ухудшением макроэкономической ситуации и внешним санкционным давлением. Компания рассчитывала на более резкое снижение ставки ЦБ: «Фактически снижение ставки … до 14% лишь в июле 2026 года оказалось недостаточным для обеспечения желаемого улучшения финансовых результатов, преодоления кризисных явлений и сохранения финансовой устойчивости».
Тянуть лизинг стало невозможно — лизингодатели массово разрывали договоры и изымали транспорт. За шесть месяцев, с конца декабря 2025 года по конец июня 2026 года, собственный автопарк сократился почти в 2,5 раза: с 1477 до 587 грузовиков с полуприцепами. В проекте «Монополия.Бизнес», сдававшем фуры в аренду водителям, число машин упало в 11 раз — с 590 до 55 сцепок.
К концу первого полугодия чистый убыток группы достиг 4,66 млрд рублей против 3,17 млрд за тот же период 2025 года. Суммарный накопленный убыток превысил 20 млрд рублей.
ПАО «Сбербанк» и АО «ТБанк» потребовали погасить просроченные обязательства. АО «АБ Россия», АО Банк «КУБ» и АО «Банк Инго» выдвинули требования о досрочном погашении. Суд уже удовлетворил требования АО «АБ Россия» на 286,2 млн рублей.
Структура долга
Общая задолженность группы приблизилась к 30 млрд рублей. Большая часть — 16,19 млрд — приходится на банковские кредиты, овердрафты и лизинг. Еще 7,8 млрд холдинг должен держателям биржевых облигаций, 4,83 млрд — грузоперевозчикам и партнерам финтех-платформы. Задолженность перед ФНС по налогам составила 1,18 млрд рублей.
К банкротству компания готовится всерьез. Аудиторы указывают, что «все активы отражены по чистой цене продажи (реализации), а все обязательства — по чистой стоимости погашения». Все долги — те самые 30 млрд — перенесены в раздел «Краткосрочные обязательства»: рассчитаться по ним компания обязана до конца первого полугодия 2027 года.
Китайский фактор
«Монополия» — не единственная транспортная компания, чьи дела пошли под откос. По всей стране закрывались филиалы «Азбуки логистики», вслед за ней рушились и другие связанные компании. Все это происходит на фоне китайской экспансии.
То, что летом 2025 года начиналось как отдельные публикации в отраслевых медиа о «наплыве китайских фур», к середине 2026 года превратилось в явный перекос. По оценке председателя Российско-Азиатского Союза промышленников и предпринимателей (РАСПП) Виталия Манкевича, под контролем китайского бизнеса оказался едва ли не каждый пятый грузовик на российских дорогах.
«Для сравнения, в 2018 году их доля составляла лишь около 5%. В сегменте приграничных и транзитных перевозок их доля еще больше, до 30%. Китайские компании уже контролируют почти треть этого сегмента, углубляясь на территорию России на 2000–2500 км», — отмечает Виталий Манкевич.
По его словам, в перевозках из Китая в Россию доля китайского бизнеса достигает 70%, «то есть мы говорим о доминировании».
Преимущество китайских перевозчиков складывается из нескольких факторов. Первый и главный, по словам Манкевича, — финансовые и налоговые льготы, определяющие ценовой разрыв.
«Решающий фактор — доступ к дешевому лизингу. В Китае ставка лизинга на грузовой транспорт составляет 3–6% годовых, тогда как в России она достигает 21–25%. В любом случае, эта разница в стоимости заемных денег напрямую влияет на себестоимость перевозок», — говорит Манкевич.
Второй фактор — более низкая налоговая нагрузка и господдержка: «Китайские компании имеют другую налоговую нагрузку, что снижает себестоимость их услуг и, соответственно, маржу. Кроме того, они могут пользоваться государственной поддержкой и более низкими ценами на технику. У нас такого, конечно, нет, особенно это стало актуально в свете последних налоговых нововведений. Благодаря этим факторам китайские перевозчики могут предлагать тарифы на 30–50% ниже рыночных».
Скрытый каботаж
Еще один момент, на который обращает внимание Манкевич, — скрытый каботаж.
«Формально китайские компании не имеют права на внутренние перевозки в России — такое право с марта 2025 года есть только у стран ЕАЭС: после международного рейса они могут в течение 7 дней выполнить до трех перевозок внутри РФ. Однако, по оценкам наших экспертов, на практике китайские перевозчики неофициально пользуются этой схемой. Они маскируют внутренние перевозки под международные рейсы с частичной разгрузкой в нескольких точках России, что, мягко говоря, не вполне законно. Это создает для них дополнительное преимущество, которого формально быть не должно», — говорит он.
Выявить работу по такой схеме сложно.
«Китайские перевозчики часто остаются неуязвимыми для российского контроля. У них, как правило, нет юридического лица, счетов или имущества в России, поэтому даже выписанные штрафы (например, за перегруз, который фиксируют автоматические пункты весового контроля) взыскать практически невозможно. Это снижает их издержки и риски по сравнению с российскими компаниями, которые работают „в белую“ и находятся под строгим контролем. Эти обстоятельства ставят российских перевозчиков в заведомо неравное положение», — резюмирует он.
РАСПП уже обращал внимание на эту проблему. В ответ на жалобы российских перевозчиков Минтранс ужесточил контроль за иностранными фурами: с 1 сентября их не выпускают из страны при наличии неоплаченных штрафов или долгов по системе «Платон».
В сентябре квоты на международные перевозки между Россией и Китаем распределили на паритетной основе, а Минтранс выделил дополнительные 65 тысяч разрешений. С осени также заявлены программы льготного лизинга для международных перевозчиков — они должны облегчить обновление российского автопарка.
Причина или следствие
Профильные аналитики призывают не путать причину со следствием. Основатель исследовательского агентства InfraNews, генеральный директор компании «Инфра Проекты» Алексей Безбородов считает, что давление китайского бизнеса на внутренний рынок преувеличено, а паника раздута искусственно.
Чтобы контролировать хотя бы треть рынка, китайцам пришлось бы одновременно запустить вглубь России порядка 100 тысяч машин. Но на трассах внутри страны номера КНР практически не встречаются — это единичные случаи за долгую командировку.
«Китайский перевозчик на внутренних рейсах — история случайная и только для дешевых грузов. Электронику или продукты питания между локациями китайцами никто не возит. Поэтому говорить, что китайцы убили „Монополию“, — преувеличение», — подчеркивает Безбородов.
По его мнению, российские гиганты посыпались исключительно из-за собственных ошибок и кривых финансовых схем, наложившихся на высокую ставку Центробанка. «Монополия» выстроила сложную и уязвимую модель: выкупала технику, отдавала в лизинг, выпускала под это облигации, а когда пришло время платить по долгам, все посыпалось.
Читайте также






















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!