Банки подняли ставки по рыночной ипотеке
Три крупных банка увеличили ставки по рыночным ипотечным кредитам, хотя рост начался еще в июне. Банки готовятся к долгому периоду высоких ставок.
22 октября, 2026, 07:13 6

Источник:
21 октября российские СМИ сообщили: с начала месяца три крупных банка подняли ставки по «рыночным» ипотечным кредитам. Это так, однако рост стартовал еще в июне — банки перестали верить в скорое снижение ключевой ставки ЦБ. Спойлер: дело не только в том, что ставки прибавили 0,2 п. п.
Источник:
Банк «ДОМ.РФ» поднял ставку с 18,3% до 18,8%. «Газпромбанк» — на 0,2%, ПСБ — на 0,44%. Половинка процента только кажется мелочью: на 30-летнем горизонте при кредите в 10 млн рублей это лишние 4 тысячи в месяц и 1,5 миллиона переплаты в итоге.
Источник:
Средняя по рынку ставка по «рыночным» ипотекам растет ползуче и малозаметно — ЦБ фиксирует это с июня. Тогда впервые с февраля 2025 года показатель перестал постоянно падать и подрос с майских 17,7% до 18% к началу сентября.
Источник:
В сентябре ставки повысили «Санкт-Петербург» и «Уралсиб» — на 0,5% и 0,2%. В очень крупном банке скидка за оформление зарплатной карты в сентябре составляла 0,7 п. п., а сегодня — всего 0,3. Даже у крупнейших банков ставка по ипотеке без льгот сейчас может быть 20,4%. Банки говорят, что деньги для них дорожают, а деньги вкладчиков почему-то дешевеют.
Источник:
Арифметика семейной квартиры
Источник:
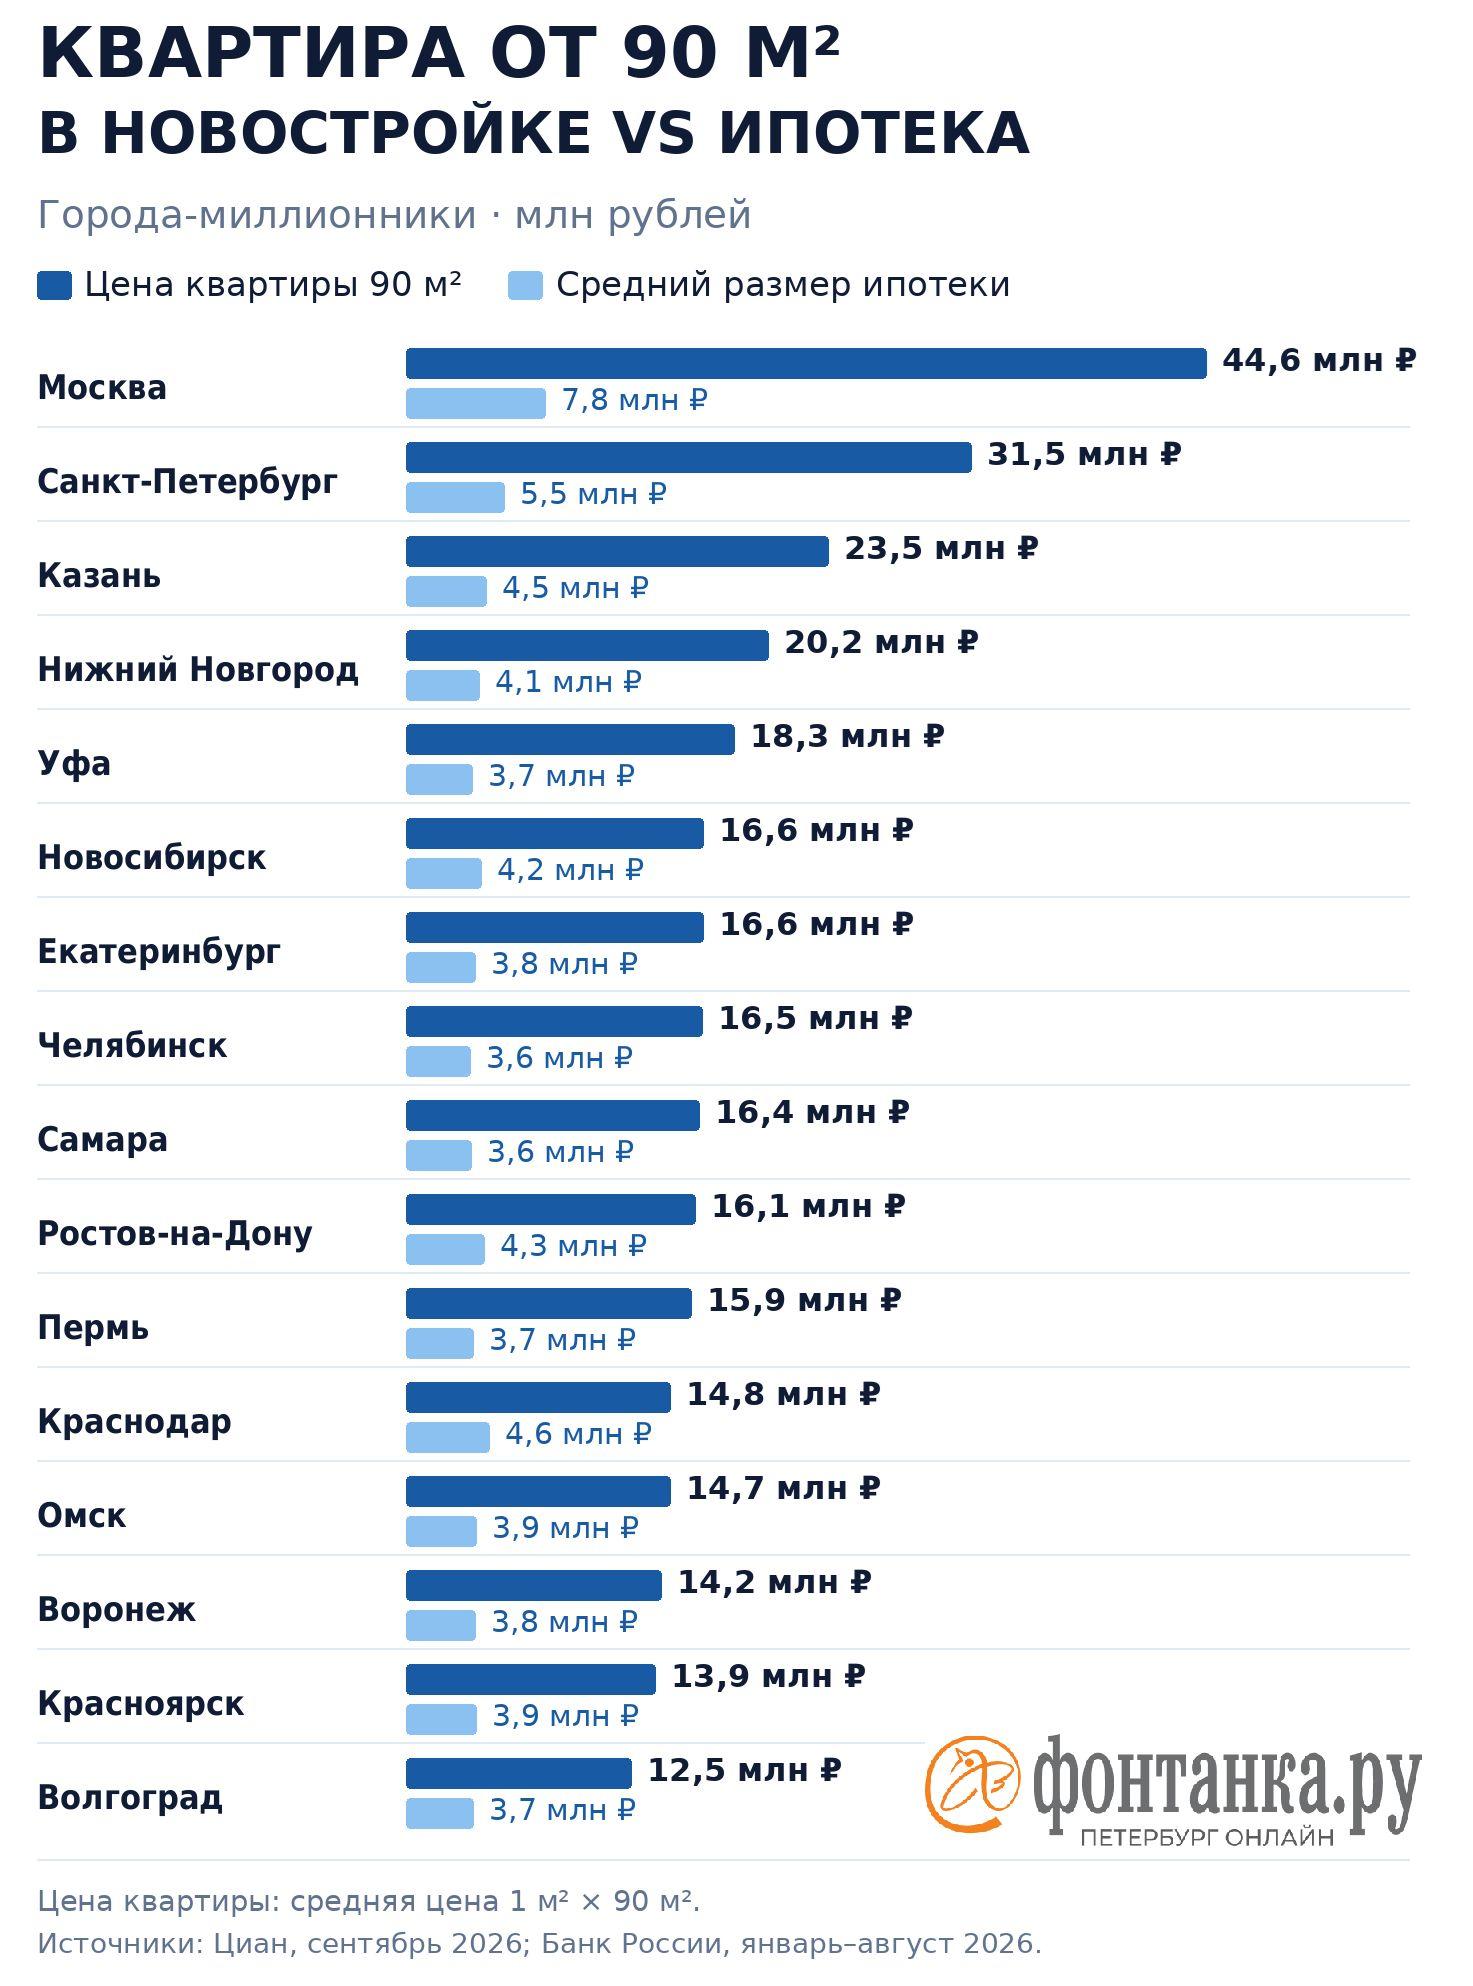
Ипотека давно не способ купить жилье для семьи, а в лучшем случае один из инструментов — вспомогательный к продаваемой одновременно «другой» квартире. Без нее нормальную «семейную» квартиру не купить: студию в 21 м² на дальних выселках таковой не назовешь. Средний размер ипотеки по стране — 5,8 млн рублей. Со второй половины года банки отмечают заметный рост интереса россиян к «рыночной» ипотеке: люди активно меняют старые квартиры, в том числе «бабушкины», на более просторное и новое жилье.
Источник:
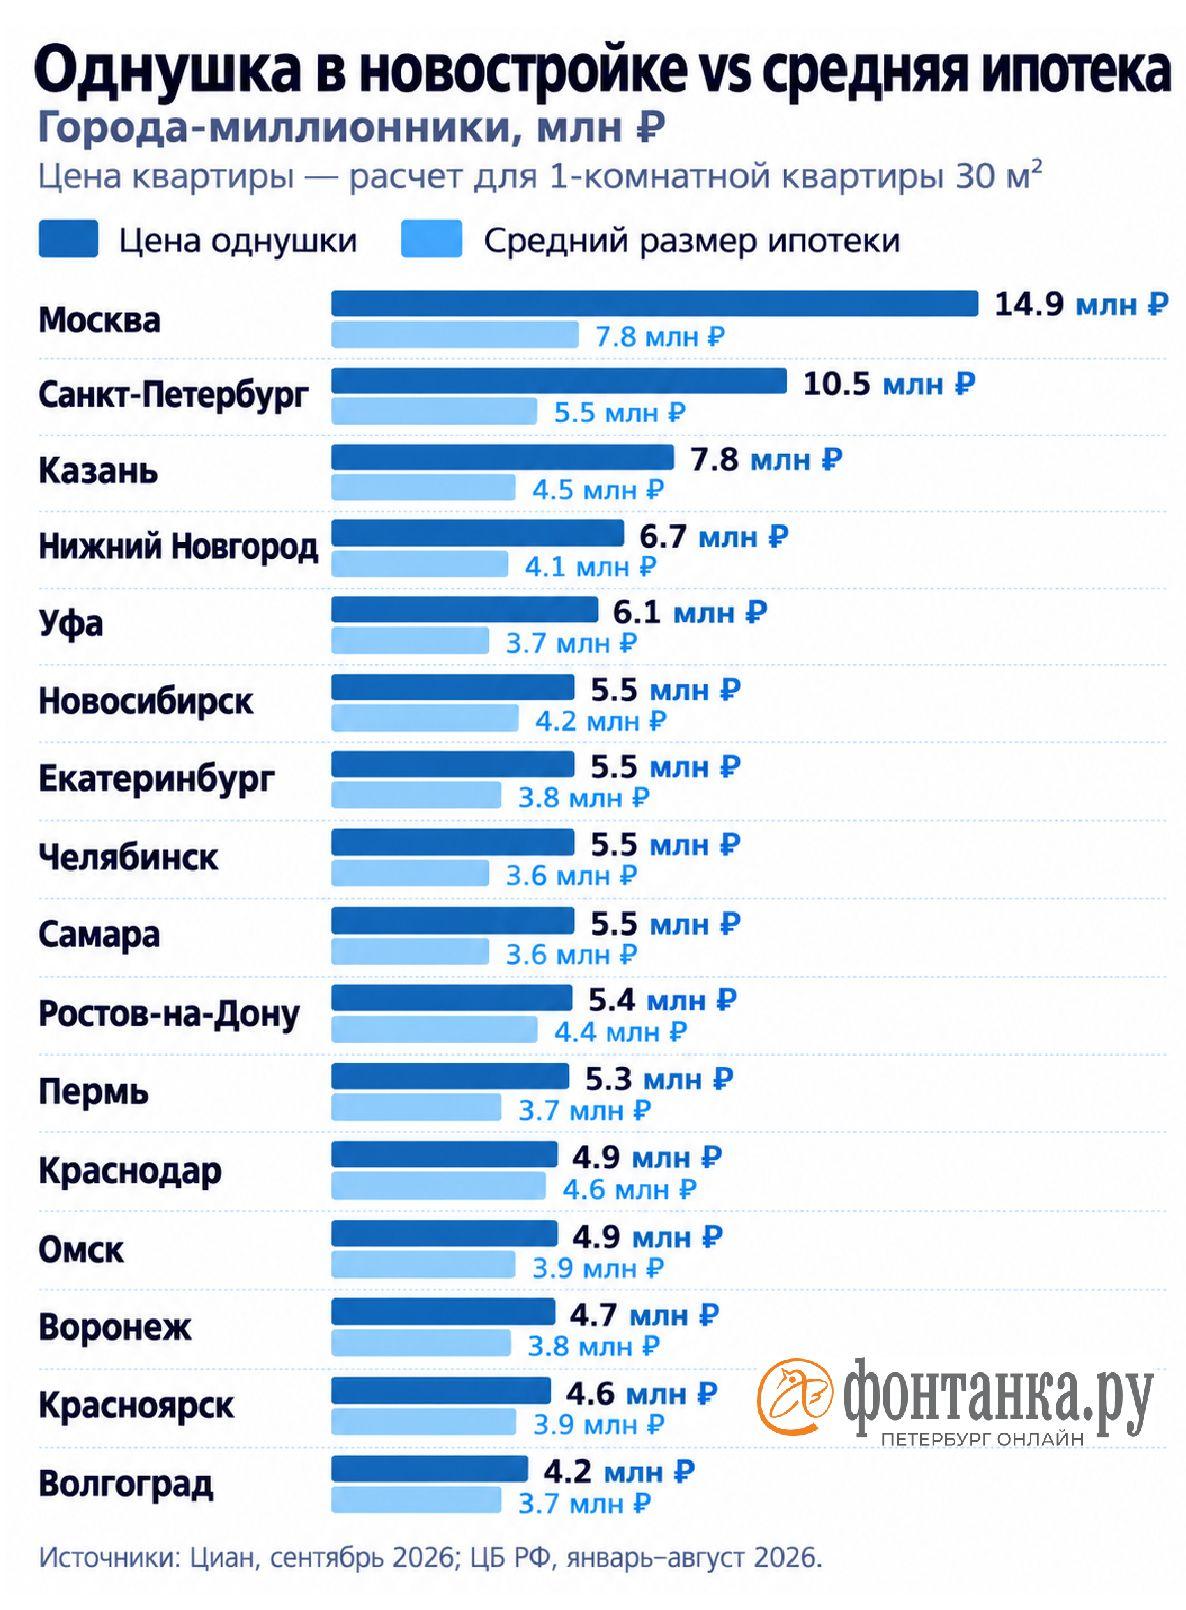
Ипотека «с нуля» при честно накопленном родителями первоначальном взносе — это либо инвестиционные квартиры (те самые студии на выселках), либо жилье для повзрослевших детей. Однушка — базовый минимум, но если платить за нее 30 лет (средний срок ипотеки в стране сейчас 28 лет и 9 месяцев), хочется хоть немного попросторнее.
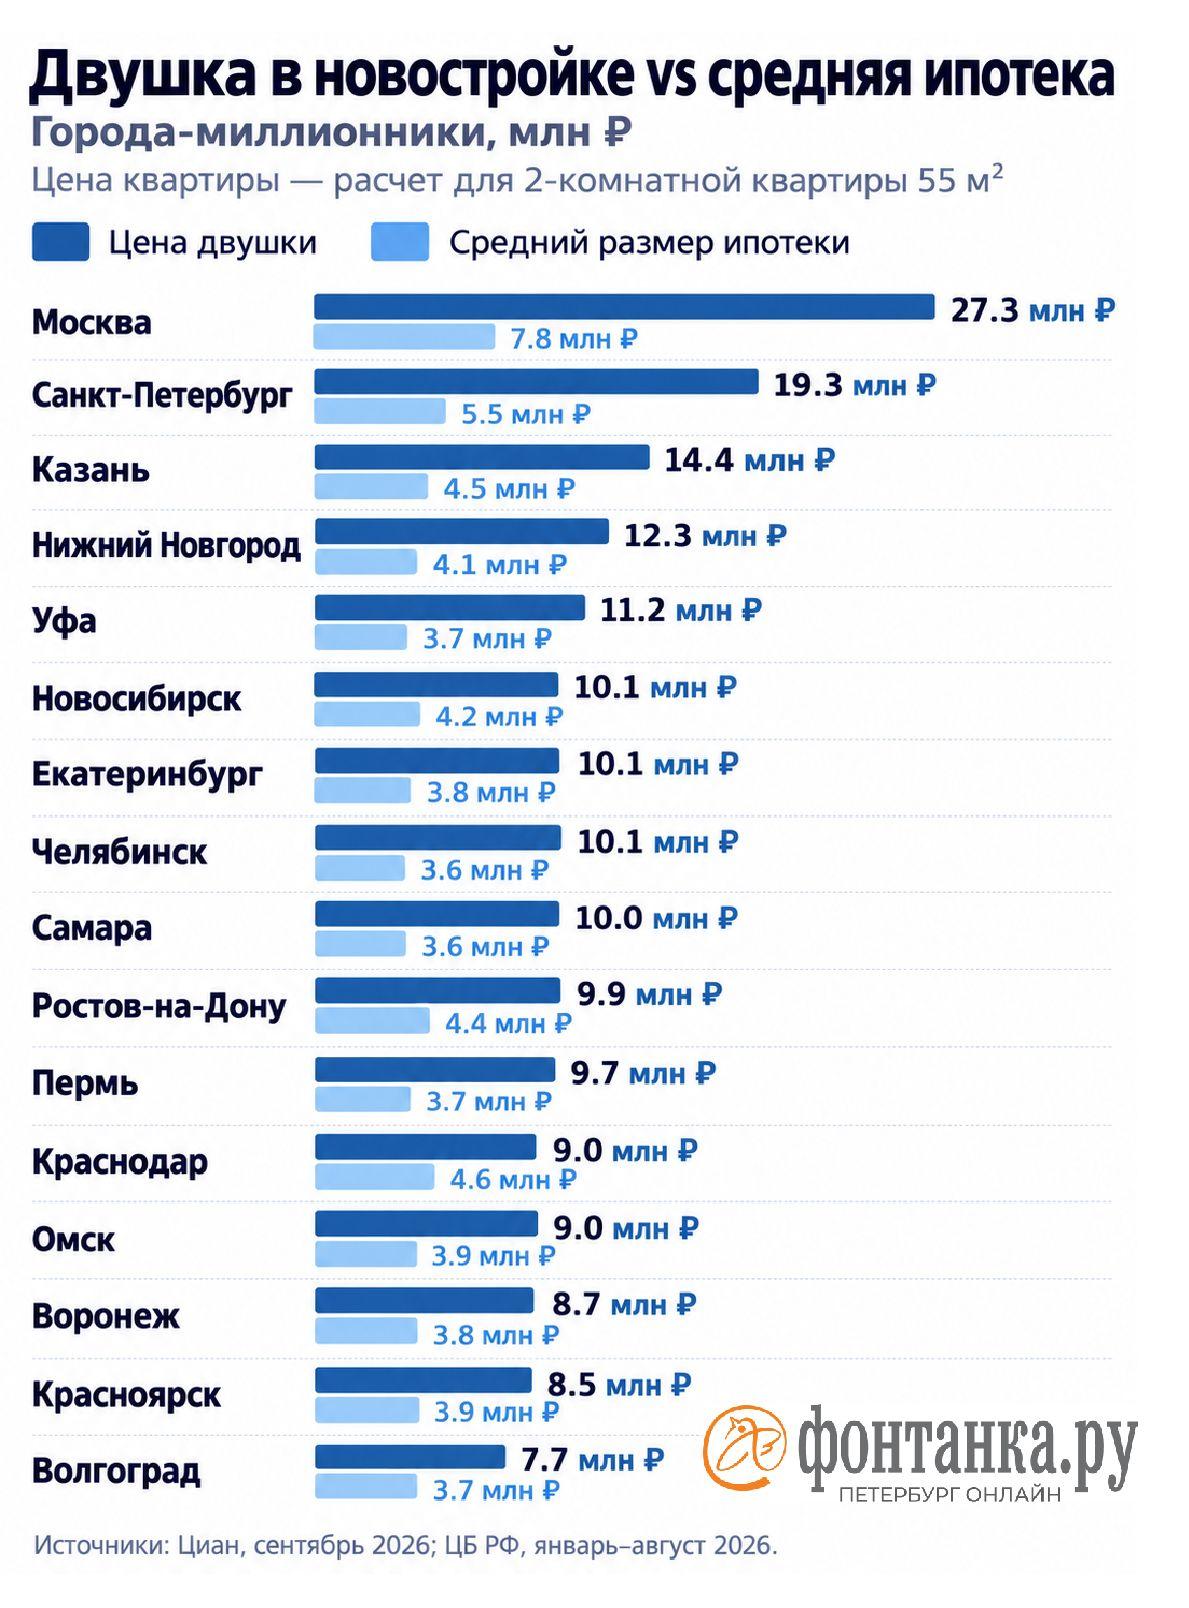
В 10 городах-миллионниках средняя двушка эконом-класса (часто называемая теперь «комфорт») стоит 10 миллионов. На 30 лет это 150 тысяч в месяц.
Почему так происходит
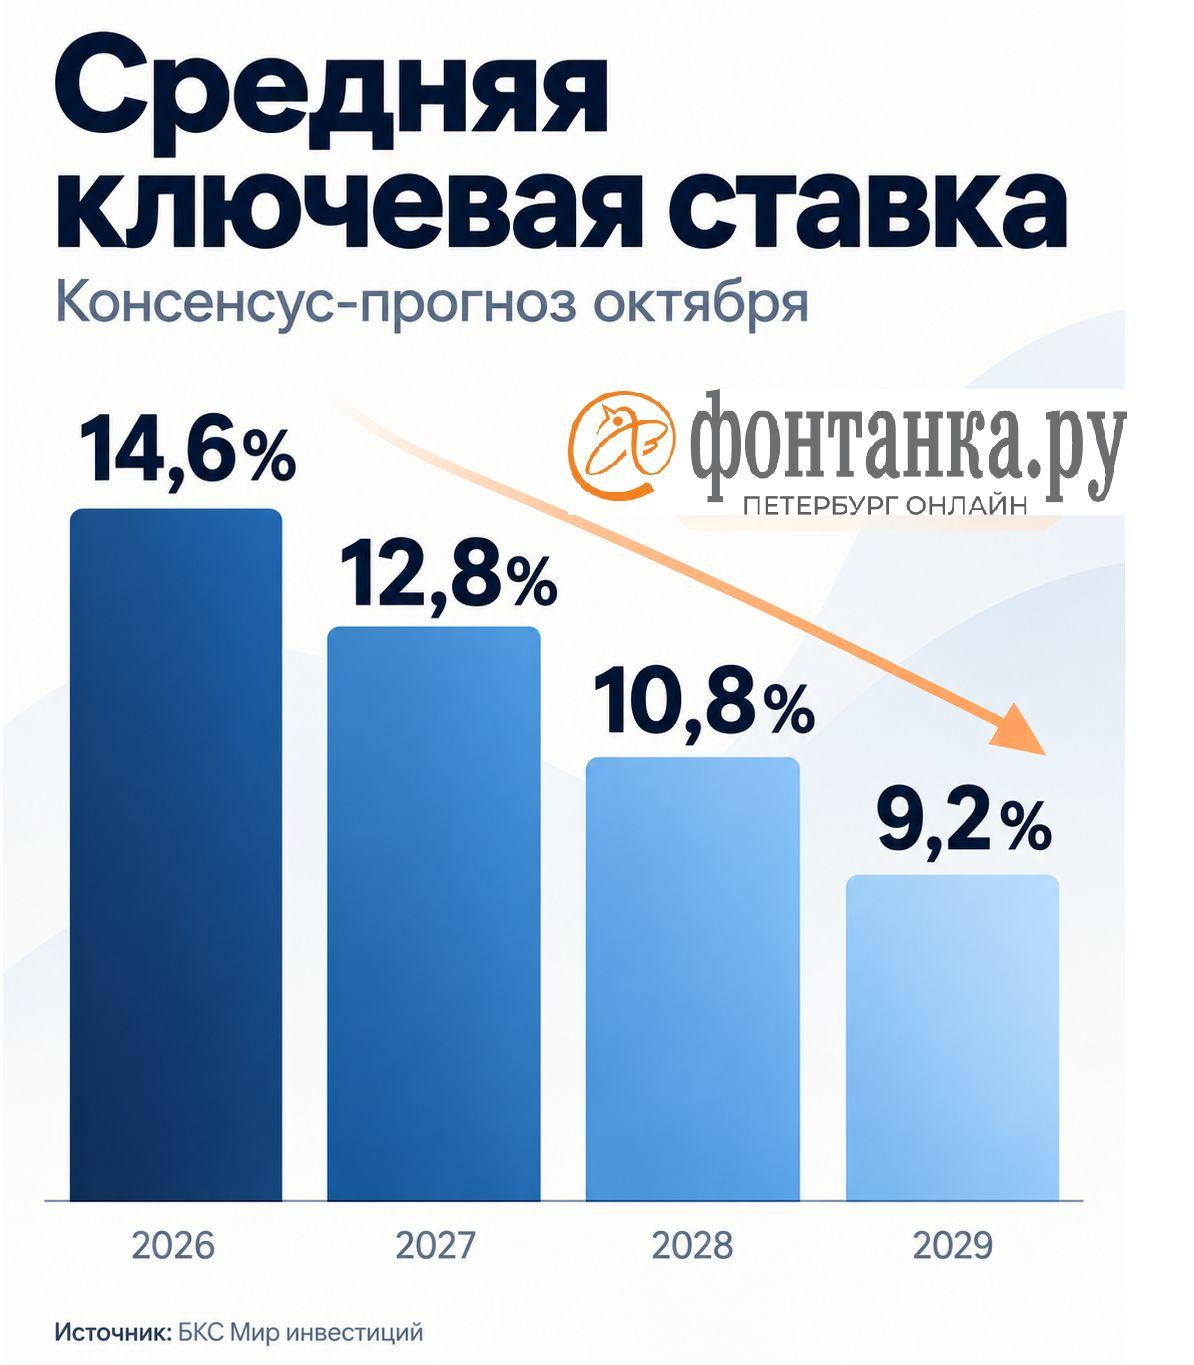
То, что банки перестали снижать ставки по ипотеке, неудивительно: они заранее готовятся к более длительному периоду высоких ставок. ЦБ может повысить прогноз средней ключевой ставки на 2027 год до 13–13,5%, поэтому банкиры учитывают эти ожидания и заблаговременно повышают стоимость ипотеки, объясняет инвестбанкир Евгений Коган. Речь не обязательно о новом повышении самой ключевой ставки — просто прежние ожидания заметного смягчения денежно-кредитной политики в следующем году становятся менее реалистичными.
То же самое говорит Наталья Мильчакова, ведущий аналитик Freedom Global.
«Тренд банков на повышение ставок по ипотеке напрямую, конечно, не помогает ЦБ РФ проводить денежно-кредитную политику. Регулятор при принятии решений по ключевой ставке ориентируется на динамику инфляции и инфляционных ожиданий, на макроэкономические параметры, — говорит эксперт. — Скорее, банки ожидают, что ключевая ставка минимум до конца 2026 года не будет снижаться, а кое-кто, возможно, не исключает и повышения, если инфляция будет расти, поэтому банки стараются действовать на опережение».
«Отдельные банки вполне могли немного скорректировать ставки по своим рыночным ипотечным программам вверх с учетом ослабления ожиданий в отношении дальнейшего смягчения монетарной политики Банка России, общего повышенного уровня процентных ставок в экономике, увеличения стоимости фондирования для банков из-за сохраняющегося структурного дефицита ликвидности в секторе», — рассуждает Игорь Додонов, аналитик ФГ «Финам». Устойчивого и явного роста ставок по ипотеке в реальности пока не наблюдается, отмечает он.
«Во-первых, изменилась стоимость длинных денег в экономике. Сейчас доходности дальних ОФЗ уже выше 16% годовых. Во-вторых, изменились ожидания по динамике ключевой ставки — на прошлом заседании ЦБ взял паузу в снижении ключа, и на этой неделе рынок снова ожидает паузу, — еще более подробно объясняет Людмила Рокотянская, эксперт по фондовому рынку „БКС Мир инвестиций“. — Третье — наблюдался отток с вкладов, в результате чего снижение ставок по вкладам сперва замедлилось, а по отдельным срокам банки ставки по вкладам подняли. Таким образом, стоимость фондирования для банков несколько возросла. А значит и свою маржу они закономерно регулируют за счет повышения стоимости кредитов».
Наталья Мильчакова указывает и на другую проблему.
«Причиной повышения процентных ставок по ипотеке, на наш взгляд, стал высокий спрос на рыночную ипотеку в сентябре, когда объём выданных кредитов, по оценке „ДОМ.РФ“, вырос по сравнению с августом на 54% до 614 млрд руб., а количество выдач увеличилось на 46% до 125 тыс. кредитов. Таким способом банки борются, во-первых, с потенциальной просрочкой платежей по кредитам, во-вторых, пытаются сдержать ажиотажный спрос на кредиты даже при таких высоких ставках, чтобы не допустить „кредитного пузыря“, потенциально способного дестабилизировать банковскую систему».
Как купить квартиру
Что делать покупателям, если «все вокруг» бросились брать ипотеку даже под заградительные ставки?
За 9 месяцев 2026 года, по оценке сервиса «Домклик», выдачи рыночной ипотеки без учета льготных программ удвоились — с 53 млрд руб. в январе до 114 млрд руб. в сентябре. По сравнению с аналогичным периодом 2025 года рост составил 18%, подчеркивает Наталья Мильчакова.
«Тот спрос, который предъявляется на программы льготной ипотеки, вряд ли будет активно перетекать в программы рыночной ипотеки. Классическую ипотеку в 18—19% годовых при минимальном первоначальном взносе сегодня большая часть населения страны позволить себе не может, — уверена Людмила Рокотянская. — Но при этом мы все-таки видим, что в этом году доля и объемы рыночной ипотеки существенно выросли. С чем это может быть связано? Скорее всего, снижение ставок по вкладам заставило людей задуматься о распаковке сбережений и приобретении жилья. При этом первоначальный взнос у таких заемщиков может в значительной мере покрывать большую часть стоимости жилья. Также возможна схема — берем рыночную ипотеку на 12 млн, затем продаем старую квартиру за 8 млн, направляем деньги в счет погашения долга, и на выходе имеем 4 млн долга, которые хоть как-то уже можно нормально обслуживать».
Большинство тех, кто берет ипотеку под высокие проценты, рассчитывают на рефинансирование через пару-тройку лет — ипотека не может вечно оставаться такой дорогой. Еще недавно в ЦБ говорили, что инфляция вот-вот будет 4%, «охлаждать» экономику не понадобится, ставка ЦБ упадет до 6% или меньше, а вслед за ней ипотечные ставки — до 8%.
Но здесь есть подводные камни.
«Во-первых, нужно сначала взять эту рыночную ипотеку, она не каждому доступна. Во-вторых, даже если вы можете по текущим ставкам взять ипотеку, то все равно необходимо оценить, насколько комфортен ежемесячный платеж — сможете ли вы с ним прожить три года? В-третьих, можно посмотреть на прогнозы макроэкономистов, — советует Людмила Рокотянская. — Согласно свежему октябрьскому макроопросу Банка России (это опрос 32 независимых аналитиков), перекредитоваться под 8—10% получится не ранее 2029 года. Однако макроэкономисты не боги, и они не могут учесть всех нюансов будущего».
От наших щедрот
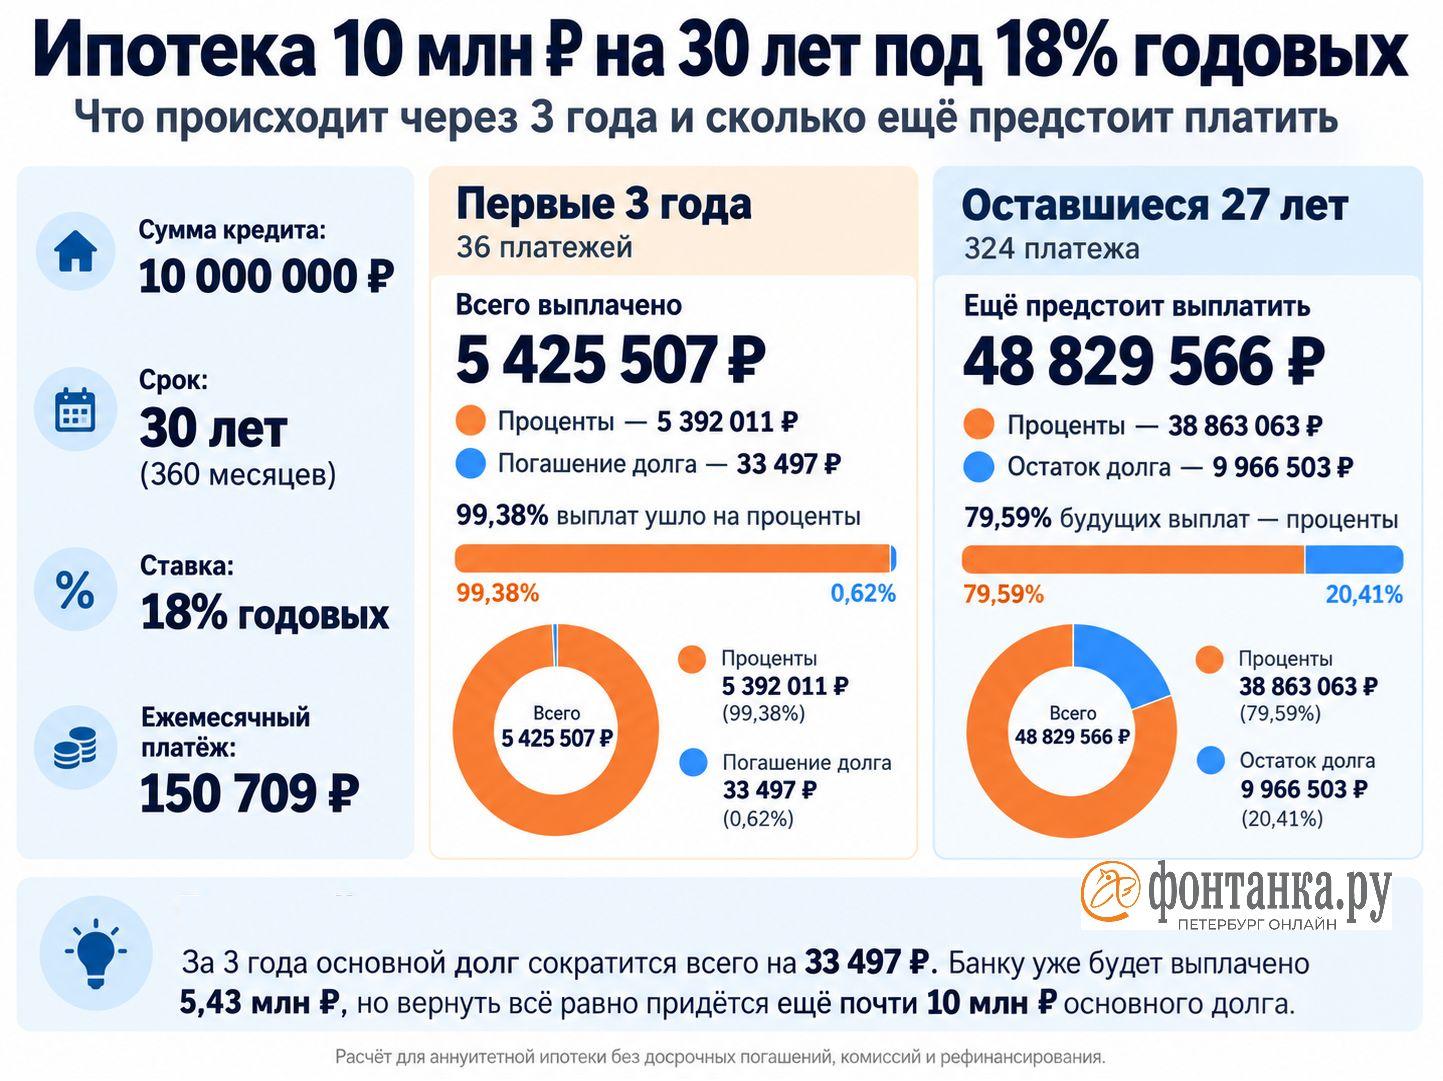
Даже если случится самое прекрасное, чего ждут макроэкономисты, и через три года ипотеку можно будет перекредитовать под 8% вместо 18%, вот что произойдет, если взять квартиру в кредит прямо сейчас.
За три года честных выплат по 150 тысяч вы заплатите банку 5,4 млн рублей — только процентов. А долг сократится всего на 33,5 тысячи рублей: из 10 млн рублей вы останетесь должны 9 966 503 рубля. За три года пользования заложенной квартирой (и ее страхования за немалые деньги по требованию банка) вы отдадите 5,4 млн рублей.
За эти 150 тысяч в месяц подросшей дочке можно снимать прекрасную квартиру — даже в Москве, не говоря о городах попроще. Или пусть пока поживет с вами, а сэкономленные деньги пойдут на первый взнос и спокойную ипотеку для нее.
Евгений Коган предупреждает о риске: ожидание низких ставок может обернуться подорожанием квартиры. За два-три года ипотечная ставка теоретически снизится на пару процентных пунктов, но недвижимость за это время способна подорожать на 10% и более.
Выбор качественного жилья на рынке постепенно сокращается: застройщики вводят все меньше жилья и еще меньше закладывают нового. Даже при высоких ставках привлекательные квартиры продолжают покупать, лучшие предложения исчезают, а оставшиеся продаются по завышенным ценам.
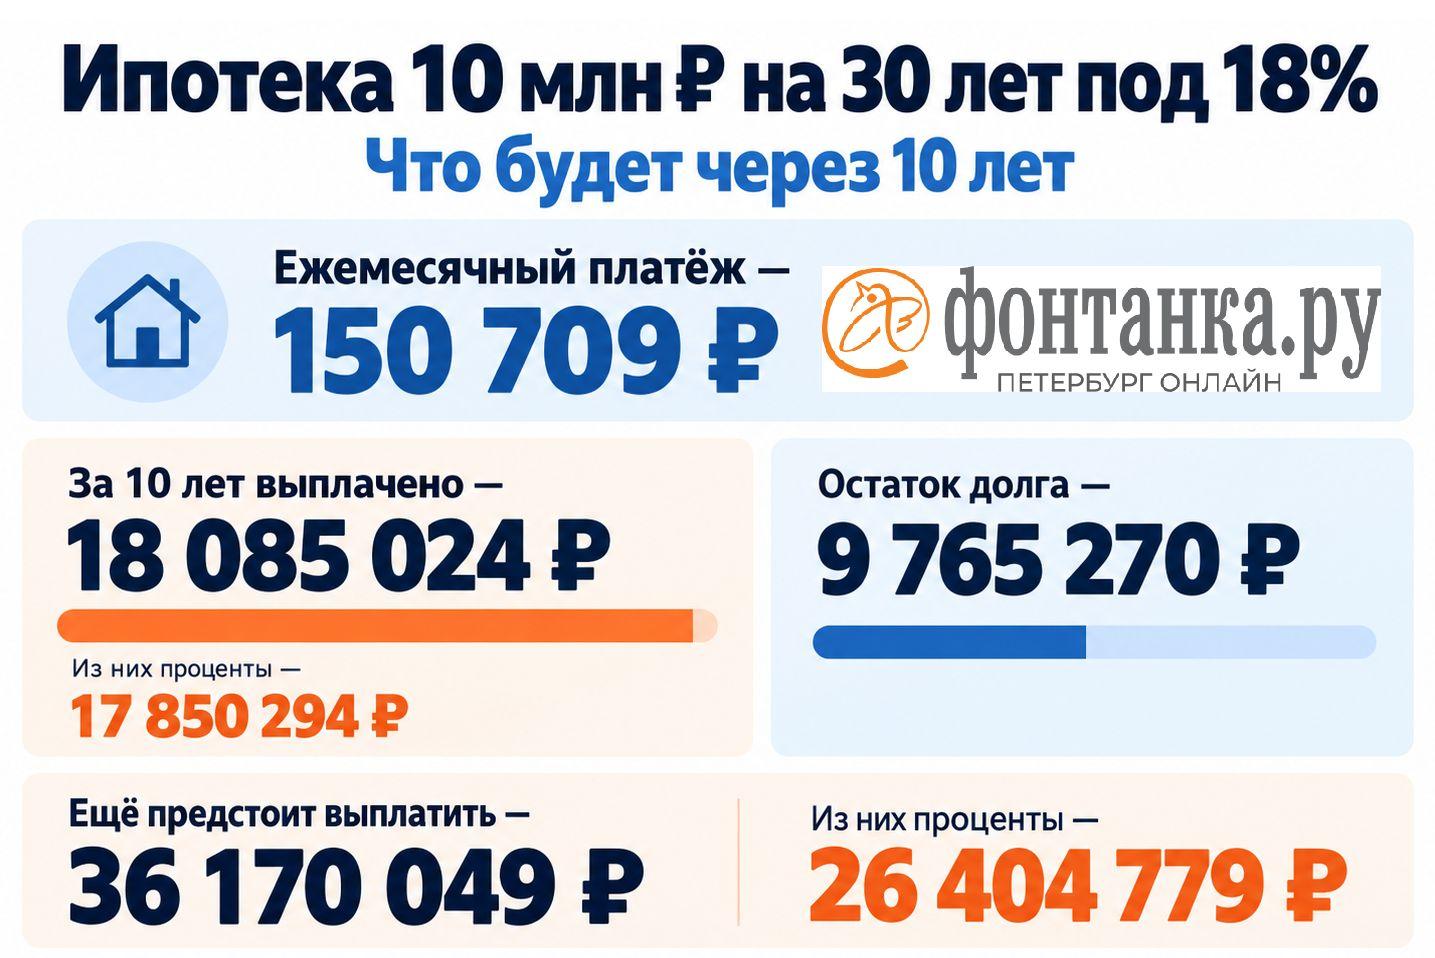
Допустим, вы уверены в своих финансах на ближайшие годы. Рефинансирование через три года выглядит как подарок банку лишних миллионов. Допустим, перекредитоваться через 10 лет, когда все плохое точно закончится и ставки железно упадут.
Смотрите:
За 10 лет вы заплатите банку уже 18 миллионов, но из 10 миллионов все равно останетесь должны почти столько же, с небольшой погрешностью. Даже в этом случае перекредитоваться под условные 8% будет крайне выгодно: вместо 26,4 миллиона процентов в следующие 20 лет надо будет выплатить всего плюс 9,8 миллиона. Экономия превысит 16,5 миллиона. Но прежде чем вписываться во все это, посчитайте еще раз хорошенько.
Читайте также














Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!